光通信反弹分化 光纤、模块、芯片,谁才是高弹性主线?
随着AI算力需求的爆发和电信市场的逐步复苏,光通信板块近期迎来了一轮反弹。细看之下,产业链各环节的表现并非齐头并进,而是出现了明显的分化。光纤光缆、光模块、光芯片,这三个核心环节究竟谁的弹性更大,谁才是真正的领涨主线?
光纤:复苏预期下的稳健修复
光纤光缆作为光通信的物理基础,其需求与电信运营商资本开支及海外宽带建设高度相关。过去两年,由于国内5G建设放缓及集采价格承压,光纤板块经历了较长的底部盘整。近期反弹的逻辑主要源于两点:一是海外新兴市场(如印度、中东)的宽带需求拉动出口;二是国内运营商库存去化接近尾声,集采价格企稳预期升温。
从弹性角度看,光纤属于偏周期的“稳定器”,龙头企业的估值修复空间有限,除非出现类似2018年的大规模集采量价齐升,否则很难成为高弹性主线的引领者。
光模块:AI驱动的高弹性先锋
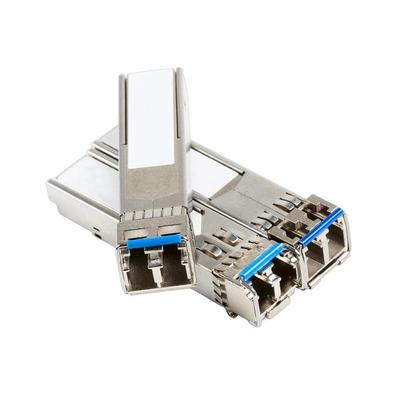
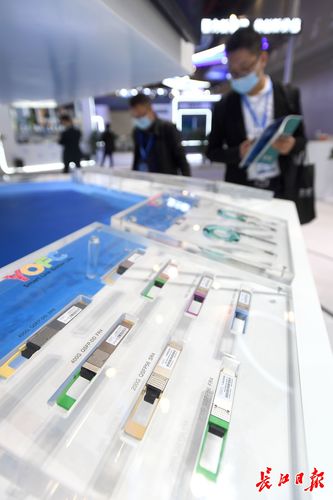
光模块是当前光通信板块中弹性最足、叙事最清晰的方向。800G光模块的加速放量、1.6T的提前布局,加之英伟达、谷歌等海外云厂商对AI集群的持续投入,使得高速光模块供不应求。国内龙头厂商在北美供应链中占据关键份额,业绩兑现度高,且技术迭代(LPO、硅光、CPO)不断催生新催化剂。
弹性之所以最大,源于两个层面:一是量价齐升的逻辑在大客户招标中反复验证,龙头公司季度利润屡超预期;二是技术路线的变革往往重塑竞争格局,先行者获得估值溢价。因此,当前反弹中光模块涨幅领跑,且资金聚焦特征明显。
光芯片:国产替代的远期弹性
光芯片位于产业链上游,高端产品(如25G及以上EML、DFB激光器)长期依赖海外,国产化率低但替代空间巨大。随着地缘政治不确定性和下游厂商供应链安全诉求增强,国内光芯片企业迎来验证窗口与导入机遇。
该环节的弹性体现在“题材与业绩的共振”:一方面,一旦国产芯片在客户侧取得突破,订单弹性极大;另一方面,多数标的尚处亏损或微利状态,一旦盈利拐点出现,估值弹性十足。但风险在于技术突破的不确定性和验证周期较长,导致其走势往往呈现间歇性爆发而非持续性主线。
结论:主线在光模块,静待芯片的奇点
综合比较,光纤反弹属于共振修复,但缺乏盈利爆发力;光芯片具备远期弹性,但短期尚难担当主线。 光模块仍然扮演了这轮反弹中确定性最强、弹性最足的核心主线,受益于AI算力投资的持续性和技术换代的速度。而在不同市场阶段,光纤提供低吸防御属性,光芯片则可作为交易国产替代的卫星仓位。对于投资者而言,看清产业节奏比追逐所有环节更为重要。
如若转载,请注明出处:http://www.doutu123.com/product/45.html
更新时间:2026-10-29 20:20:11